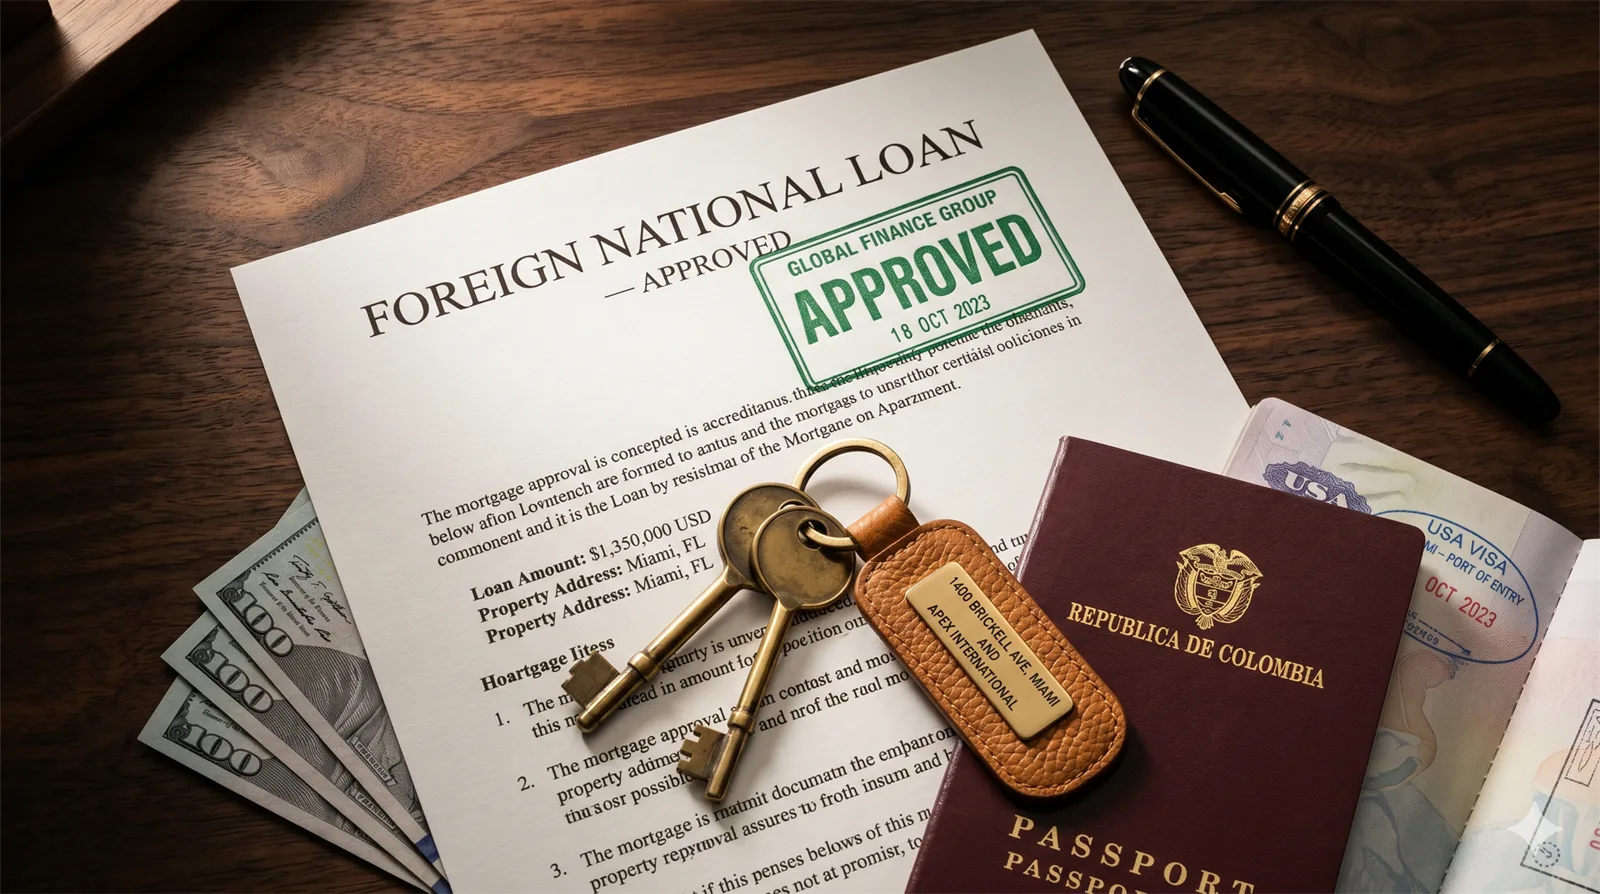
Nota: Este artículo es informativo. Las condiciones de los préstamos varían según el prestamista, tu perfil y las condiciones del mercado. Tus opciones reales las revisamos juntos con los bancos especializados en compradores extranjeros con los que trabajo.
Una de las creencias más extendidas entre inversionistas mexicanos que consideran Miami es que sin historial crediticio americano, sin número de seguro social y sin residencia permanente es imposible obtener financiamiento. Esta creencia es falsa.
Miami tiene uno de los mercados hipotecarios internacionales más desarrollados del mundo, precisamente porque una parte significativa de sus compradores son extranjeros. Existen programas específicos — foreign national loans, DSCR loans, asset-based loans — diseñados para compradores como tú. Lo que sí cambia es el enganche requerido y la tasa de interés.
En este artículo
Tipos de préstamo disponibles para extranjeros en Miami
Foreign National Loan
Diseñado específicamente para extranjeros sin residencia americana. No requiere historial crediticio en EE.UU. ni número de seguro social. Se califica con ingresos verificables en el país de origen. Enganche típico: 30-40%. Plazo: 15-30 años. Es el producto más común para latinoamericanos que compran en Miami.
DSCR Loan (Debt Service Coverage Ratio)
Se califica con base en el flujo de renta estimado de la propiedad, no en el ingreso personal. Si la renta de mercado cubre (o supera) el pago mensual de la hipoteca, el préstamo puede aprobarse. Ideal para inversionistas que no quieren o no pueden documentar ingresos personales bajo estándares americanos.
Asset-Based Loan (Préstamo basado en activos)
Algunos prestamistas en Miami ofrecen préstamos para clientes de alto patrimonio basados en los activos bajo gestión, no en el flujo de ingresos. Disponible para perfiles con activos líquidos de $2M+ USD. Las condiciones y enganche varían.
Financiamiento del desarrollador (Developer Financing)
En algunos proyectos de preventa, el desarrollador ofrece financiamiento directo o tiene acuerdos con instituciones financieras que facilitan el préstamo para compradores extranjeros. Más frecuente en proyectos de alto volumen de ventas internacionales.
Documentación típica para un foreign national loan
Pasaporte vigente (copia certificada en algunos casos)
Comprobante de domicilio en México (CFE, agua, estado de cuenta bancario)
Estados de cuenta bancarios de los últimos 12 meses (México)
Declaración de impuestos de los últimos 2 años (ISR México) o carta de empleo/salario
Referencia bancaria de tu banco en México
Carta de fuente de fondos explicando el origen del enganche
Visa americana vigente (en muchos casos, aunque no siempre obligatoria)
Cuánto enganche necesitas como extranjero
| Tipo de préstamo | Enganche mínimo | Perfil |
|---|---|---|
| Foreign National Loan estándar | 30% | Ingresos documentables en México |
| DSCR Loan | 25–35% | Propiedad para renta |
| Jumbo Foreign National | 35–40% | Propiedades $1M+ |
| Asset-Based Loan | 20–30% | Patrimonios altos ($2M+ activos) |
Rangos orientativos basados en mi experiencia con prestamistas que trabajan con compradores extranjeros; no son cifras oficiales ni una oferta.
Tasas y condiciones actuales (2026)
Como referencia pública, Freddie Mac reportó una tasa promedio de 7.40% para la hipoteca a 30 años en Estados Unidos al 15 de octubre de 2026 (6.27% un año antes). Mi estimación es que los préstamos para extranjeros sin historial crediticio americano se cotizan entre 0.5 y 1.5 puntos porcentuales por encima de esa referencia. Con esa base, las condiciones típicas son:
Estimaciones propias a partir de la referencia de Freddie Mac; no son tasas oficiales ni una cotización. La tasa exacta depende del prestamista, el plazo, el enganche y tu perfil.
Perspectiva para el inversionista
Con una tasa cercana al 8% anual y un enganche del 35%, el costo del financiamiento es real y debe incorporarse en el análisis de retorno. Para propiedades de preventa, muchos inversionistas prefieren pagar el 40% escalonado durante la construcción y luego decidir si financian o pagan el saldo al cierre según las condiciones del mercado en ese momento.
Financiamiento en preventa vs en reventa: diferencias clave
En preventa, el financiamiento bancario generalmente no aplica durante la construcción — los pagos escalonados son con fondos propios. El banco entra solo al momento del cierre. Esto tiene implicaciones importantes:
Los pagos durante construcción (típicamente 40% del total) se hacen con fondos propios, sin préstamo.
Al cierre, solicitas el préstamo por el saldo restante (típicamente 60% si pagaste el 40% durante la construcción).
El valor tasado al cierre será el del mercado en ese momento — que debería ser mayor al precio contratado, lo que mejora tu LTV efectivo.
Es posible pre-calificarte con un prestamista hoy para saber si calificarás al cierre — sin comprometer el préstamo todavía.
La cuota mensual del préstamo suele incluir, además de capital e interés, una parte proporcional del property tax y el seguro a través de una cuenta de escrow. Para entender el panorama completo de costos que asumirás como propietario, revisa nuestra guía del costo real de tener una propiedad en Miami.
Preguntas frecuentes sobre hipotecas en Miami
Fuentes y referencias
- Freddie Mac — Primary Mortgage Market Survey — tasa promedio de la hipoteca a 30 años en EE.UU.: 7.40% al 15 de octubre de 2026 (6.27% un año antes). Es una referencia nacional para hipotecas convencionales, no una tasa para extranjeros.
- NAR — 2026 International Transactions in U.S. Residential Real Estate — periodo abril 2025 a marzo 2026: 48% de las compras de vivienda por extranjeros en EE.UU. se pagó en efectivo.
Los rangos de enganche, tasas para extranjeros y documentación son referencias orientativas basadas en mi experiencia; no existe una fuente pública única para ellos. Cambian según el prestamista, tu perfil y el momento, y no constituyen una oferta ni una cotización. Yo te conecto con las mejores opciones de financiamiento para extranjeros y con los bancos y prestamistas que mejor se adaptan a tu caso.
Información revisada en octubre de 2026.
Escrito por
Jessica Pineda
Realtor mexicana con más de 14 años de experiencia en bienes raíces internacionales. International REALTOR® Member de NAR. Asesora a inversionistas latinoamericanos en preconstrucción y preventa de lujo en Miami.
¿Quieres saber si calificas
para hipoteca en Miami?
Te conecto con los mejores mortgage brokers especializados en clientes latinoamericanos y te acompaño en cada paso del proceso.